코스피 '2차 저점' 읽기 — 신용 투매·RSI로 본 지금
코스피는 7/30 빚투 투매와 함께 1차 저점 5,594를 찍고, 10월 중순 RSI 23~28에서 비슷한 높이(5,553)의 2차 저점을 시험 중이다. 확인선은 종가 5,553. RSI는 '바닥 판별'은 못 하지만 '나눠 사는 날'로는 쓸 만했고, 외국인 순매수 전환은 기다릴 신호가 아니다. 결론은 여유 자금·지수·1/3씩·사면 보유.
[광고] 이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
오늘의 논의 배경
앞선 글 빚투 투매 5번 복기 — 바닥 근처는 맞지만, 2차 저점이 온다에서 "지금 코스피가 과거 2차 저점 모양과 닮았다"는 데까지 봤다.
황원장이 이어서 물었다 — "그럼 2차 저점인지 아닌지 어떻게 확인하고, 산다면 언제 어떻게 사야 하지? RSI나 외국인 순매수 전환을 기다리면 되나?"
우팀장이 2002~2026년 코스피 종가로 직접 검증했다.
📍 지금 코스피는 어디쯤인가
| 단계 | 날짜 | 코스피 종가 | RSI | 신용잔고(빚투) 상황 |
|---|---|---|---|---|
| 고점 | 6/22 | 9,115 | — | 신용잔고 최고권(약 38조) |
| 1차 저점 | 7/30 | 5,594 | 31 | 다음 날 신용 투매 신호 점등 |
| 반등·다시 빚 | 8~10월 초 | 6,300~7,100 | — | 신용잔고 약 5조 다시 쌓임 |
| 2차 저점(후보) | 10/15 · 10/20 | 5,554 · 5,553 | 23 · 28 | 투매 신호 재점등 없음 |
| 오늘 | 10/21 | 5,736 | 34 | — |
확인선 두 개
- 코스피 종가 5,553 — 이게 지켜져야 2차 저점이 확정된다. 깨지면 이 가정을 버리고 더 아래(5,000~5,300)를 본다.
- 신용잔고 28.5조 — 8월 투매 바닥. 이 아래로 급감하면 '출렁임'이 아니라 더 깊은 정리로 다시 판단한다.
황원장 × 우팀장 핵심 논의
📌 1. RSI로 2차 저점을 가려낼 수 있나?
황원장: 교과서엔 '가격은 더 낮은데 RSI는 더 높으면(상승 다이버전스) 바닥'이라던데, 그걸로 보면 되지 않아?
우팀장: 해봤는데 판별은 어렵습니다. 2번 중 1번만 맞았고, 진짜 바닥이던 2022년 9월·2025년 4월은 오히려 RSI가 1차 때보다 더 낮았어요. 지금도 7/30 31 → 10/20 28이라 다이버전스가 없습니다.
우팀장: 대신 '사는 날'로는 쓸 만해요. 고점 대비 20% 넘게 빠진 상태에서 RSI가 30 근처로 내려온 날 사면 짧게는 반등 확률이 높았습니다.
| 언제 샀나 (2002~) | 20일 뒤 상승 확률 | 60일 뒤 | 그 뒤 60일 안에 5% 넘게 더 빠진 비율 |
|---|---|---|---|
| 평소(아무 날) | 58% | 62% | 44% |
| 고점 대비 −20% 이상 + RSI 30 이하 | 71% | 63% | 52% |
| 고점 대비 −20% 이상 + RSI 25 이하 | 85% | 68% | 44% |
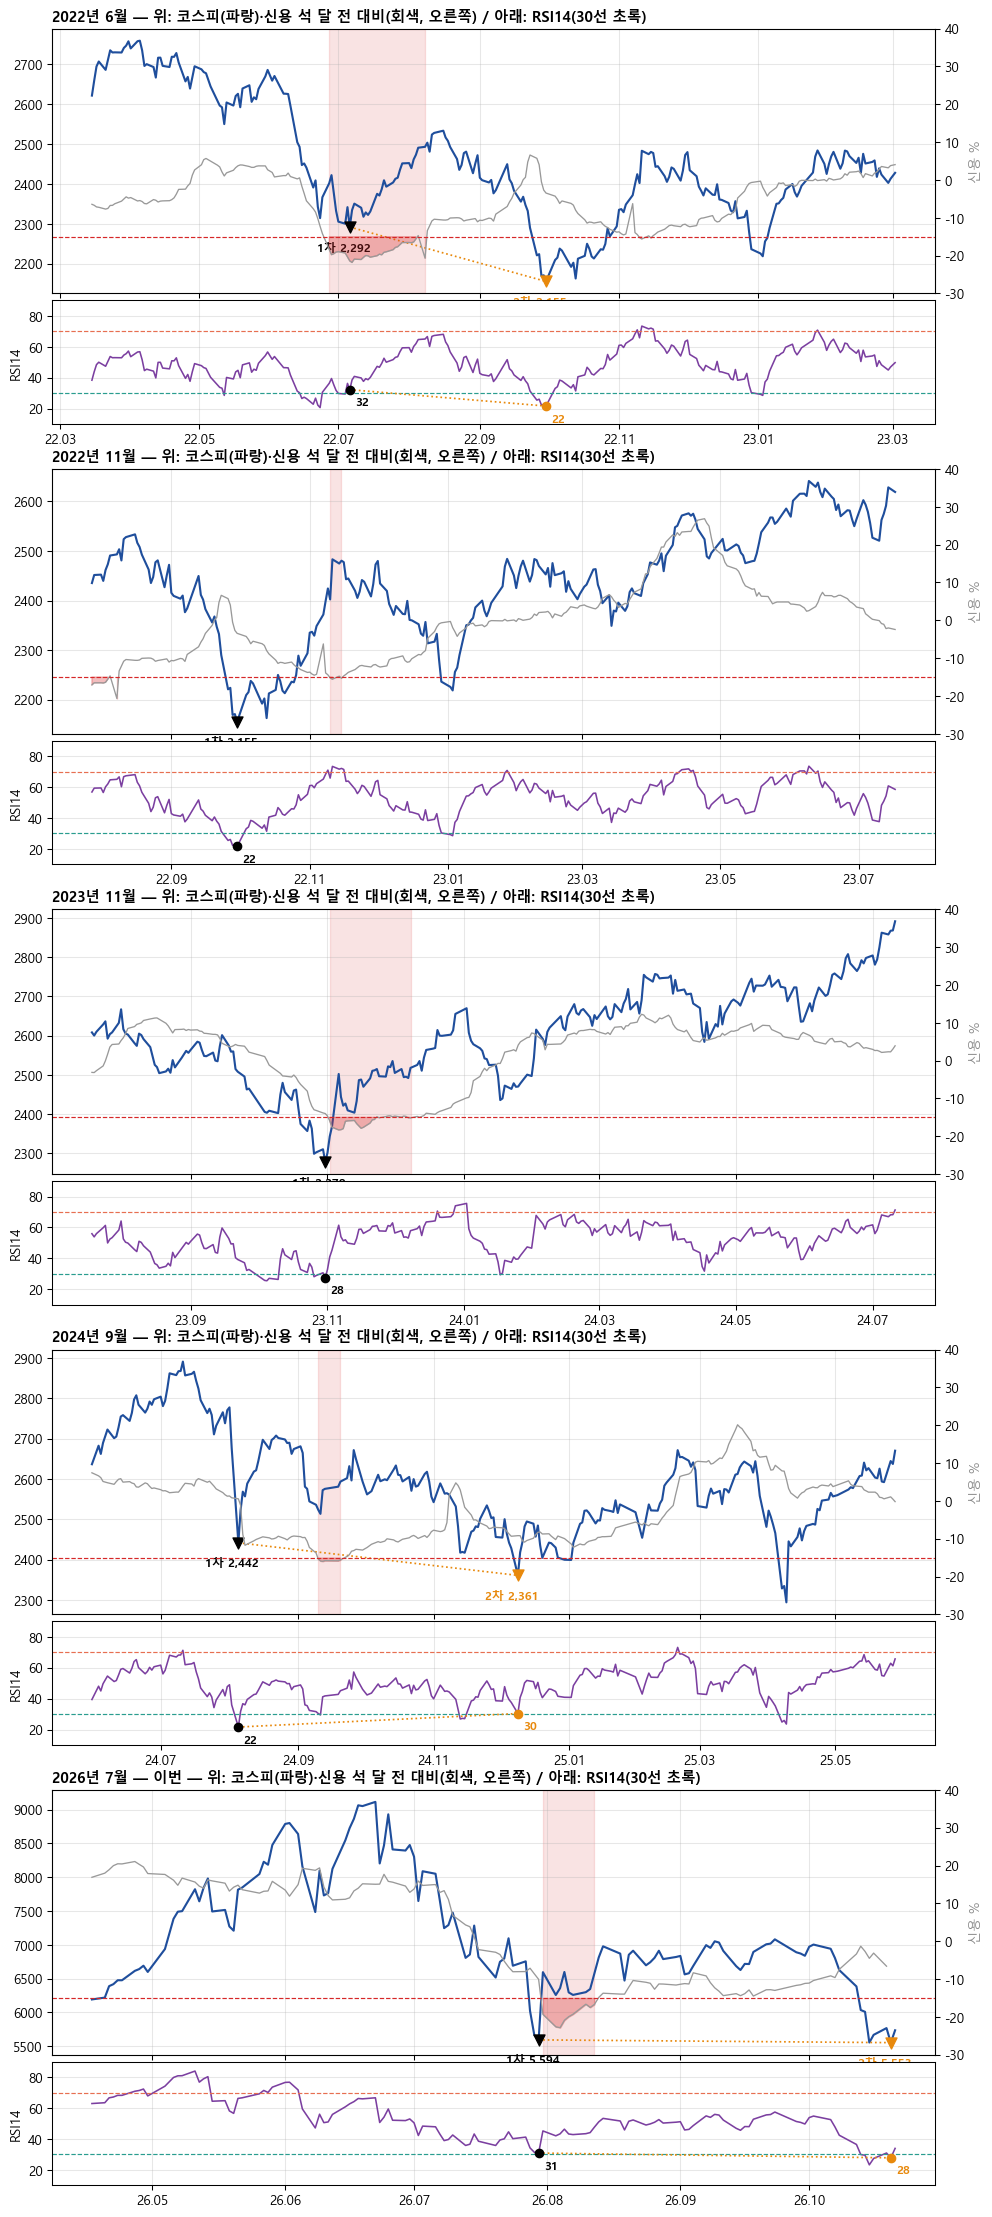
각 사건 위: 코스피(파랑)·신용잔고 석 달 전 대비 %(회색) / 아래: RSI(초록 점선이 30). 검은 점이 1차 저점, 주황 점이 2차 저점.
✅ 결론: RSI는 '여기가 바닥'을 알려주진 못한다. 하지만 깊은 하락 중 RSI 30 근처는 한 몫 사기 좋은 날이다. 다만 절반은 그 뒤 5% 넘게 더 빠졌다 — 그래서 한 번에 사지 않는다.
📌 2. 외국인이 돌아오면 그때 타면 되나?
황원장: 외국인 5일 순매수가 플러스로 돌아서면 그때 들어가는 건?
우팀장: 2002년 이후 그런 전환이 342번 있었는데, 60일 뒤 상승 비율이 평소 61%, 전환한 날 62%, 하락장 중 전환 57%였습니다. 전환 자체로는 성적이 평소와 같아요. 1년에 14번꼴로 흔한 일이고요.
우팀장: "바닥 뒤 보통 4거래일 만에 전환"은 맞지만 순서가 반대예요. 바닥이 오면 전환이 따라오는 거지, 전환이 왔다고 바닥인 건 아닙니다. 게다가 5일 합계는 크게 판 날이 빠져나가면 숫자가 저절로 좋아져요. 내일(10/22)은 10/15의 −3.76조가 빠지니까 외국인이 6,112억 미만만 팔아도 '플러스 전환'으로 찍힙니다.
✅ 결론: 외국인 5일 순매수 전환은 기다릴 신호가 아니다. 착시가 섞이기 쉽다.
📌 3. 반대 사례 — 2차 저점에서 샀다가 크게 물린 해
황원장: 좋은 얘기만 하지 말고, 이렇게 샀다가 망한 해는 없었어?
우팀장: 있습니다. 반드시 같이 봐야 해요.
- 2008년: 3월 신용 투매(−31%) 뒤 2차 하락 RSI 30 근처에서 샀다면 7월(1,624) 매수 → 6개월 뒤 −27%, 9월(1,414) 매수 → −25%. 진짜 바닥은 10월, 신용잔고가 −65%까지 털린 뒤였어요.
- 2002년: 12월 RSI 30에 샀다면 60일 뒤 −12.5%. 3차 저점(2003년 3월) 뒤에야 대세 상승이 왔습니다.
- 2002년 이후 깊은 하락 중 RSI가 처음 30 이하가 된 날 17번 중 6개월 뒤 플러스는 9번(53%)뿐이에요. 최근 몇 년 그래프가 좋아 보이는 건 결과를 알고 고른 '사후 효과'도 섞여 있습니다.
✅ 결론: '투매 뒤 2차 저점 → 반등'은 최근 2번 맞았지만 표본이 너무 적다. 통계가 아니라 모양으로만 읽고, 틀릴 때를 대비해 나눠 산다.
투자 시사점 — 이 모양에서 지수를 담는다면
| 원칙 | 내용 |
|---|---|
| 1. 여유 자금만 | 대출 상환·생활비처럼 쓸 날이 정해진 돈은 넣지 않는다. 빚으로 사지 않는다. |
| 2. 지수로 | 개별 종목이 아니라 코스피200 같은 지수 ETF. |
| 3. 1/3씩 | 종가 5,553이 지켜지는 동안 RSI가 30 근처로 내려오는 날 한 몫씩. RSI 30에 다시 안 오고 오르면 따라 사지 않는다. |
| 4. 확인선이 깨지면 | 가정을 버리고 더 아래를 기다린다. 이때도 한 번에 넣지 않는다. |
| 5. 사면 팔지 않는다 | "6개월 뒤 팔면 수익"은 22~25년엔 맞았지만, 안 팔았다면 2024년 12월 매수분은 1년 뒤 +70%, 2025년 4월 매수분은 +171%였다. 2008년 같은 해는 나눠 산 덕에 버틴다. |
| 6. 정기 적립은 별개 | 이 판단과 상관없이 매달·매주 하던 적립은 그대로 한다. |
리스크 요인
- 종가 5,553이 깨지면 2차 저점 가정 자체가 무너진다. 다음 관심 구간은 5,000~5,300.
- 2008년처럼 신용잔고가 훨씬 더 깊게(−65%) 털리고 나서야 바닥이 온 해도 있다.
- '2차 저점 뒤 반등' 사례는 2번뿐이다. 통계적 결론이 아니다.
제네시스 뷰
지금 코스피는 '빚투 투매 뒤 2차 저점'을 시험하는 모양이고, 확인선은 종가 5,553이다. RSI는 바닥을 맞히는 도구가 아니라 나눠 사는 날을 고르는 도구이고, 외국인 순매수 전환은 기다릴 신호가 아니다. 여유 자금으로, 지수를, 1/3씩 나눠서, 사면 팔지 않는다 — 틀려도 버틸 수 있는 방식이 이 구간의 정답이다.
📖 용어 한 줄 사전
- 신용잔고 — 증권사에서 빚을 내 산 주식 금액. 석 달 전보다 15% 넘게 줄면 '신용 투매'(개인이 버티지 못하고 던짐).
- 1차·2차 저점 — 크게 빠진 첫 바닥과, 몇 달 뒤 다시 내려와 찍은 두 번째 바닥.
- RSI(14) — 최근 14일간 오른 폭과 내린 폭의 비율(0~100). 30 아래면 '많이 팔렸다'.
- 상승 다이버전스 — 가격은 더 낮은데 RSI는 더 높은 것. 교과서적 바닥 신호.
- 외국인 5일 순매수 — 최근 5거래일 동안 외국인이 산 돈에서 판 돈을 뺀 합계.
데이터: 코스피 종가(2002~2026) · 신용잔고(금융투자협회, 10/19 기준) · RSI 14일(Wilder). 과거 사례는 미래를 보장하지 않으며, 투자 판단의 책임은 투자자 본인에게 있습니다.